ЗБИТКИ ВІД ОБСТРІЛІВ: ЯК ПІДПРИЄМСТВУ ВРАХУВАТИ ЗНИЩЕНЕ МАЙНО ПРИ ОПОДАТКУВАННІ
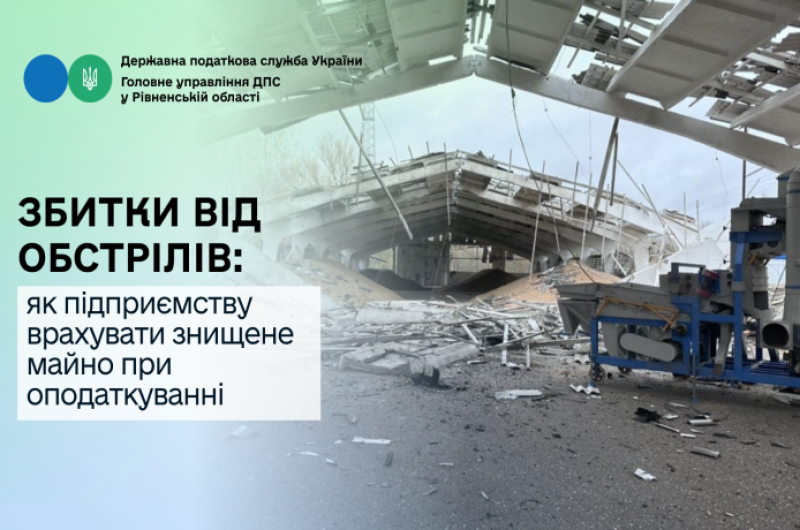
Компанії, чиє майно було пошкоджене або знищене внаслідок ворожих обстрілів, можуть зменшити об’єкт оподаткування податком на прибуток. Правила списання залежать від типу майна та обсягу річного доходу підприємства.
Знищені товари та запаси
Податковим кодексом не передбачено окремих податкових різниць для списання знищених товарів чи запасів. Це означає, що вони списуються на витрати за правилами бухгалтерського обліку, Відповідно зменшується фінансовий результат до оподаткування, а отже, і об’єкт оподаткування податком на прибуток.
Знищені основні засоби (обладнання, будівлі, транспорт)
Тут правила залежать від річного доходу платника:
• - Дохід не більше 40 млн грн/рік:вартість знищених засобів списується на витрати за правилами бухгалтерського обліку. Вони враховуються при визначенні фінансового результату до оподаткування та, відповідно, зменшують об’єкт оподаткування податком на прибуток.
• - Дохід понад 40 млн грн/рік(платники, які застосовують різниці): зменшення об’єкта оподаткування відбувається на залишкову вартість знищеного об’єкта, визначену за правилами податкового обліку.
•
При цьому списання знищених товарів, запасів та основних засобів потребує належного документального підтвердження. Підприємству необхідно провести інвентаризацію та зібрати підтвердні документи, які фіксують факт такого знищення.
Це можуть бути акт ДСНС про пожежу або руйнування, витяг з ЄРДР за фактом обстрілу, висновки Торгово-промислової палати та інші документи, які засвідчують факт і причини знищення майна.
Більше інформації про механізми податкової підтримки постраждалого бізнесу можна знайти на вебпорталі ДПС — в окремому інформаційному банері, присвяченому підтримці платників, які постраждали внаслідок збройної агресії.
«Гарячі лінії» територіальних органів ДПС для підтримки бізнесу, який зазнав втрат через війну
Інформаційно-довідкові послуги Контакт-центру ДПС для бізнесу, постраждалому від війни
Форс-мажор і знищення товарів: коли не нараховуються зобов'язання з ПДВ
Через наслідки війни вже понад 11 тис. платників скористалися правом звільнення від виконання податкових обов’язків
Товар пошкоджено чи втрачено під час транспортування: чи включати компенсацію до доходу ФОП?
Знищене обстрілами майно: як списати товари та основні засоби
Леся Карнаух: ДПС підготувала комплекс податкових заходів для допомоги постраждалому бізнесу
Пошкоджене через війну майно: коли податок на нерухомість не сплачується
Підтримка постраждалого бізнесу: ключова тема зустрічі очільниці ДПС із ACC
Допомога постраждалому бізнесу: ДПС запускає в регіонах «гарячі лінії» для оперативних консультацій